
La fiscalité d’une assurance-vie au décès dépend principalement de l’âge de l’assuré au moment des versements, du capital transmis et de la situation de chaque bénéficiaire. Pour les primes versées avant 70 ans, un abattement de 152 500 € s’applique individuellement à chaque bénéficiaire, sous réserve des conditions légales. Pour les versements effectués après 70 ans, l’abattement est global et fixé à 30 500 € pour l’ensemble des bénéficiaires concernés. Le calcul doit donc distinguer les deux catégories de versements avant de déterminer les prélèvements ou droits de succession éventuellement dus.
Pour obtenir un résultat fiable, il faut également examiner la date de souscription du contrat, la répartition prévue dans la clause bénéficiaire, les gains accumulés et les éventuelles exonérations liées au lien de parenté.
Identifier le régime fiscal applicable à chaque versement
Il faut donc réunir les dates et les montants des versements, puis consulter la clause bénéficiaire pour connaître la part attribuée à chacun. La date de souscription doit également être vérifiée, car les contrats anciens peuvent bénéficier de dispositions transitoires particulières.
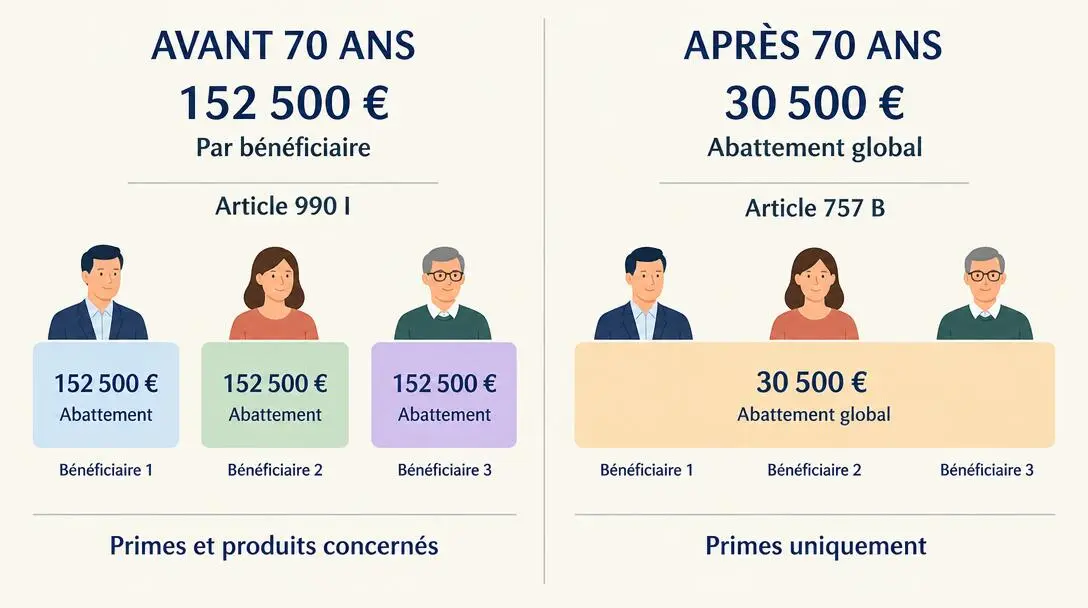
La fiscalité de l’assurance-vie en cas de succession dépend notamment de l’âge de l’assuré au moment des versements. Les primes versées avant et après 70 ans obéissent en principe à des règles fiscales différentes, avec des abattements et des modalités d’imposition spécifiques. Pour mieux comprendre ces mécanismes, le tableau comparatif de Goodvest consacré à la fiscalité de l’assurance-vie avant et après 70 ans permet de visualiser les principales différences et leurs conséquences sur la transmission du capital. Ces informations constituent un point de départ utile pour anticiper une succession, avant d’effectuer un calcul personnalisé tenant compte des dates de versement, des montants transmis et de la situation des bénéficiaires.
Calculer la fiscalité des versements effectués avant 70 ans
Les capitaux transmis au titre des primes versées avant les 70 ans de l’assuré relèvent généralement de l’article 990 I du Code général des impôts. Chaque bénéficiaire dispose d’un abattement de 152 500 €, apprécié sur l’ensemble des contrats concernés souscrits sur la tête du même assuré.
Après cet abattement, la fraction taxable est soumise à deux taux successifs :
- 20 % sur les premiers 700 000 € de part taxable ;
- 31,25 % sur la fraction de part taxable qui dépasse 700 000 €.
Exemple de calcul : un bénéficiaire reçoit 300 000 € provenant de versements effectués avant les 70 ans de l’assuré. On suppose que son abattement est entièrement disponible et qu’aucun autre capital ne vient le consommer.
- Capital reçu : 300 000 €.
- Abattement : 152 500 €.
- Part taxable : 300 000 – 152 500 = 147 500 €.
- Prélèvement : 147 500 × 20 % = 29 500 €.
- Capital net après prélèvement : 270 500 €.
Le bénéficiaire conserve donc 270 500 € après ce prélèvement spécifique. Ce résultat suppose que les conditions du régime sont remplies et que l’abattement n’a pas déjà été utilisé sur d’autres contrats.
Attention au seuil de 700 000 € : il s’agit de la part taxable après abattement. Avec un abattement de 152 500 € entièrement disponible, le seuil correspondant en capital reçu est de 852 500 €.
Le prélèvement est normalement effectué par l’assureur avant le versement des capitaux. Le bénéficiaire doit notamment communiquer les informations nécessaires concernant les abattements déjà utilisés.
Calculer les droits sur les versements effectués après 70 ans
Les primes versées après le 70e anniversaire de l’assuré relèvent en principe de l’article 757 B du CGI. Le mécanisme est différent : l’abattement de 30 500 € est global et concerne l’ensemble des contrats souscrits sur la tête du même assuré. Il ne se renouvelle donc pas pour chaque bénéficiaire.
Autre distinction importante : seules les primes versées après 70 ans entrent dans l’assiette des droits de succession. Les intérêts et plus-values produits par ces versements sont exclus de cette assiette.
Exemple de calcul : un contrat comporte 100 000 € de primes versées après 70 ans et atteint une valeur de 140 000 € au décès. Les gains représentent donc 40 000 €.
- Primes concernées : 100 000 €.
- Produits accumulés : 40 000 €.
- Abattement global disponible : 30 500 €.
- Reliquat après abattement : 100 000 – 30 500 = 69 500 €.
Les 40 000 € de gains ne sont pas intégrés à l’assiette successorale de l’article 757 B. En revanche, les 69 500 € ne représentent pas nécessairement le montant définitivement imposable. Il faut encore tenir compte de l’abattement personnel applicable à chaque bénéficiaire selon son lien de parenté, de son utilisation éventuelle lors de donations antérieures et des autres biens reçus dans la succession.
Le fonctionnement de cet abattement et son articulation avec les droits de succession sont détaillés dans les explications notariales des deux régimes. Cette distinction évite notamment de considérer automatiquement le reliquat après abattement comme une somme intégralement taxable.
Les produits exclus de l’assiette successorale peuvent néanmoins supporter des prélèvements sociaux qui n’auraient pas encore été acquittés pendant la vie du contrat. Ces prélèvements doivent être distingués des droits de succession.
Répartir le calcul entre plusieurs bénéficiaires
Lorsqu’un contrat désigne plusieurs bénéficiaires, la fiscalité doit être calculée à partir de la part revenant à chacun. Les deux régimes ne répartissent toutefois pas leurs abattements de la même façon.
| Critère | Avant 70 ans | Après 70 ans |
|---|---|---|
| Fondement | Article 990 I du CGI | Article 757 B du CGI |
| Abattement | 152 500 € par bénéficiaire | 30 500 € global |
| Assiette | Capital transmis correspondant aux primes et produits concernés | Primes versées après 70 ans uniquement |
| Taxation | 20 % jusqu’à 700 000 € de part taxable, puis 31,25 % | Droits de succession selon le lien de parenté |
| Répartition | Calcul individuel | Abattement global réparti entre les bénéficiaires non exonérés |
| Produits | Inclus dans l’assiette concernée | Exclus de l’assiette successorale |
Exemple avant 70 ans : un capital de 300 000 € est réparti à parts égales entre deux bénéficiaires. Chacun reçoit 150 000 €. Si leurs abattements respectifs de 152 500 € sont entièrement disponibles, aucun des deux ne supporte le prélèvement de l’article 990 I sur cette somme.
Exemple après 70 ans : reprenons les 100 000 € de primes et les 40 000 € de gains de l’exemple précédent. Supposons que deux bénéficiaires non exonérés, A et B, reçoivent respectivement 60 % et 40 % des primes concernées. L’abattement global de 30 500 € est entièrement disponible, sans autre contrat venant le consommer. Il est réparti au prorata des primes attribuées à chacun :
- Bénéficiaire A : 60 000 € de primes, 18 300 € d’abattement (30 500 × 60 %), soit 41 700 € après abattement spécifique.
- Bénéficiaire B : 40 000 € de primes, 12 200 € d’abattement (30 500 × 40 %), soit 27 800 € après abattement spécifique.
La somme des deux assiettes intermédiaires atteint 69 500 €. Les 40 000 € de gains du contrat restent exclus de l’assiette de l’article 757 B. Pour calculer les droits de A et de B, il faut ensuite appliquer les éventuels abattements successoraux personnels disponibles et le barème correspondant au lien de parenté de chacun, en tenant compte des donations antérieures et des autres biens recueillis. Les montants de 41 700 € et 27 800 € ne sont donc ni les droits à payer ni les capitaux nets définitifs. Deux bénéficiaires recevant des parts différentes, ou disposant d’abattements personnels différents, peuvent supporter une fiscalité distincte.
- Recenser les contrats et tous les versements effectués par l’assuré.
- Séparer les primes versées avant et après son 70e anniversaire.
- Identifier la part de capital attribuée à chaque bénéficiaire.
- Appliquer séparément les règles des articles 990 I et 757 B.
- Vérifier les exonérations et les abattements successoraux encore disponibles.
- Déduire les prélèvements ou droits applicables pour obtenir le montant net.
Vérifier les exonérations et les formalités avant le versement
Certains bénéficiaires peuvent être exonérés des prélèvements spécifiques ou des droits de succession concernés. C’est notamment le cas du conjoint survivant et du partenaire lié au défunt par un PACS. Cette exonération doit être distinguée de celle applicable aux autres membres de la famille.
Un frère ou une sœur peut également bénéficier d’une exonération, mais uniquement si plusieurs conditions sont réunies : être célibataire, veuf, divorcé ou séparé de corps, avoir plus de 50 ans ou être atteint d’une infirmité empêchant de subvenir à ses besoins par le travail, et avoir vécu avec le défunt de manière continue pendant les cinq années précédant le décès. Ces conditions doivent être vérifiées individuellement.
Les contrats anciens nécessitent une attention particulière. Pour un contrat souscrit avant le 20 novembre 1991, les sommes provenant de primes versées jusqu’au 12 octobre 1998 inclus bénéficient en principe d’une exonération historique, sous réserve notamment d’une éventuelle modification substantielle du contrat. Pour les contrats souscrits entre le 20 novembre 1991 et le 12 octobre 1998, il faut distinguer les primes versées jusqu’au 12 octobre 1998 avant 70 ans, celles versées après cet âge et les primes ultérieures. Les contrats souscrits depuis le 13 octobre 1998 relèvent en principe des régimes ordinaires selon l’âge lors des versements. La date de souscription ne suffit donc jamais, à elle seule, à déterminer le traitement de toutes les sommes transmises. La documentation fiscale de la DGFiP précise les dispositions historiques, les exonérations et les démarches applicables aux bénéficiaires.
Situation internationale : lorsque l’assuré ou le bénéficiaire réside fiscalement hors de France, il faut examiner les conditions de résidence prévues par le CGI et les éventuelles conventions fiscales. Les règles françaises ne doivent pas être appliquées automatiquement à toutes les situations transfrontalières.
Sur le plan administratif, le bénéficiaire doit transmettre les justificatifs demandés par l’assureur. Une déclaration partielle de succession, formulaire 2705-A, est notamment nécessaire pour les primes versées après 70 ans sur les contrats souscrits à compter du 20 novembre 1991, ainsi que pour certains contrats antérieurs ayant fait l’objet de modifications substantielles. Dans les situations concernées, un formulaire est établi par organisme d’assurance et déposé auprès du service chargé de l’enregistrement du dernier domicile du défunt. En France métropolitaine, le délai de principe est de six mois après le décès, sous réserve des règles particulières applicables à certains territoires et situations. Le document délivré en retour par l’administration permet d’obtenir de l’assureur le versement des capitaux concernés. Cette démarche se distingue des autres obligations déclaratives qui peuvent exister dans le cadre de la succession.
- Copie du contrat et date de souscription.
- Historique des versements avec leurs dates et montants.
- Date de naissance de l’assuré et âge lors de chaque versement.
- Clause bénéficiaire et répartition du capital.
- Justificatifs du lien de parenté et de la situation du bénéficiaire.
- Historique des abattements éventuellement déjà utilisés.
- Documents demandés par l’assureur et, lorsque nécessaire, formulaire 2705-A.
Retenir le bon calcul pour chaque bénéficiaire
Pour calculer correctement la fiscalité d’une assurance-vie au décès, trois vérifications sont indispensables : les dates et l’âge de l’assuré lors des versements, les abattements encore disponibles et la situation personnelle de chaque bénéficiaire. Avant 70 ans, l’abattement de 152 500 € est individuel ; après 70 ans, celui de 30 500 € est global et concerne les primes, hors gains attachés.
Un contrat comportant plusieurs générations de versements nécessite donc une analyse séparée de chaque assiette. Les contrats anciens, les exonérations et les situations internationales peuvent modifier le résultat. En réunissant l’historique des primes, la clause bénéficiaire et les justificatifs successoraux, chaque bénéficiaire peut déterminer plus précisément le montant net susceptible de lui revenir.